Immagini concettuali e illustrative

Grafico storico delle fasi di vita

Fasi del ciclo di vita

Questa immagine rappresenta in forma stilizzata le principali fasi del ciclo di vita finanziario, dall’ingresso nel lavoro alla pensione, con l’unico scopo di illustrare concetti generali e non di suggerire percorsi individuali.
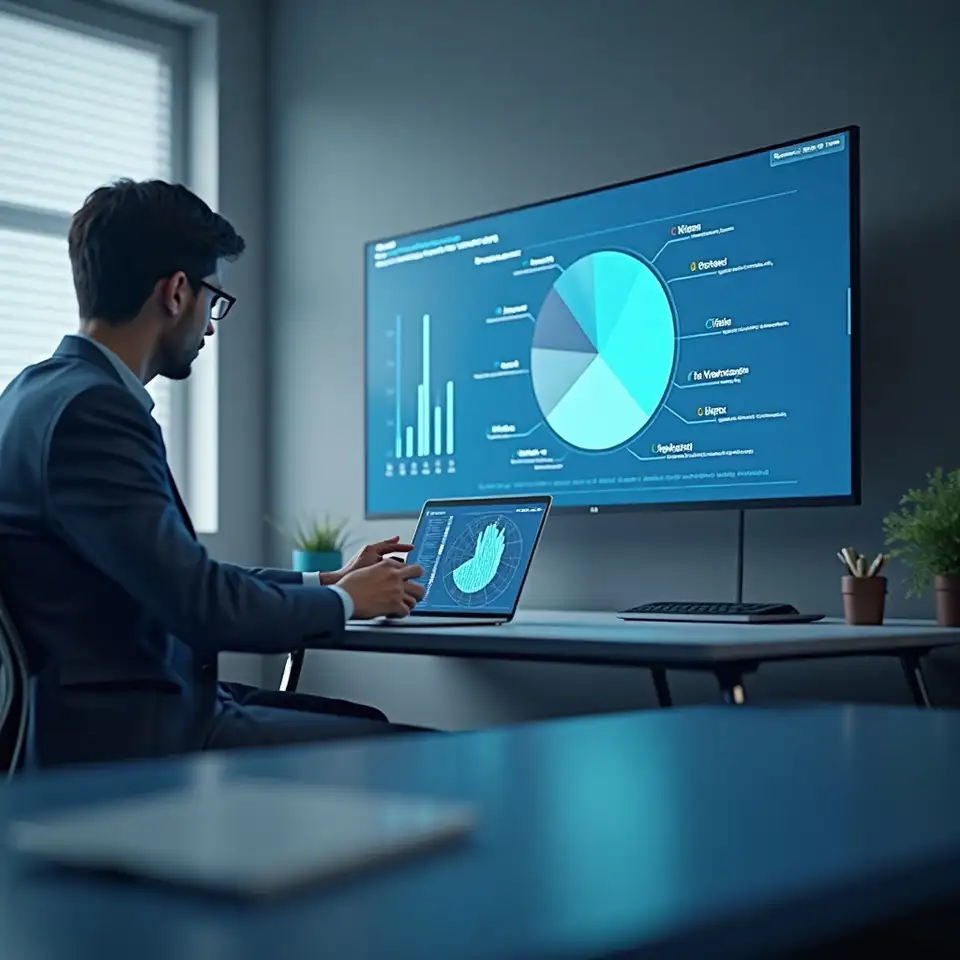
Rappresentazione di allocazione patrimonio

Schema di allocazione

Questa illustrazione mostra una ripartizione astratta del patrimonio tra diverse categorie di strumenti, presentata esclusivamente come esempio teorico di distribuzione e non come indicazione da seguire in casi concreti.

Persone che discutono di pensione

Dialogo sulla pensione

La foto raffigura un piccolo gruppo che consulta documenti relativi al periodo pensionistico, con funzione puramente illustrativa del tema trattato e senza collegamento a situazioni o risultati individuali reali.
Archivio di documenti storici

Fonti storiche

L’immagine di un archivio cartaceo suggerisce il lavoro di raccolta e confronto di fonti storiche sulla finanza personale, che il sito utilizza per presentare l’evoluzione delle prassi di allocazione del patrimonio.
Tavolo con grafici e taccuini

Analisi concettuale

Questa scena mostra un tavolo con grafici stampati e taccuini, a rappresentare il processo di analisi e sintesi concettuale svolto a fini informativi, senza implicare attività di consulenza personalizzata o gestione diretta di patrimoni.
Questa sezione aggiuntiva descrive come il sito tratti l’evoluzione delle prassi di allocazione del patrimonio, con particolare attenzione alla relazione tra età, obiettivi di lungo periodo e tolleranza alle oscillazioni di valore.
Il primo paragrafo esamina, in termini generali, come le generazioni passate abbiano spesso fatto affidamento prevalentemente su previdenza pubblica e risparmio bancario, mentre nel tempo si è ampliato il ventaglio di strumenti disponibili per organizzare il patrimonio nel corso della vita. Il sito ricostruisce queste trasformazioni con un taglio storico, senza esprimere giudizi di merito o preferenze tra le diverse soluzioni, che vengono citate solo come esempi illustrativi. L’obiettivo è offrire un contesto per comprendere perché il tema dell’allocazione del patrimonio lungo il ciclo di vita sia divenuto più visibile nel dibattito pubblico, senza suggerire percorsi specifici o risultati attesi per singoli individui.
Il secondo paragrafo descrive come la letteratura sulla finanza personale abbia progressivamente collegato la distribuzione delle risorse alla fase della vita, distinguendo tra anni di accumulo, consolidamento e utilizzo del patrimonio. Questa classificazione, richiamata dal sito in forma sintetica, non costituisce una regola rigida e non tiene conto di situazioni particolari, come interruzioni del reddito o eventi imprevisti. Il testo sottolinea che tali schemi hanno valore puramente interpretativo e non sostituiscono analisi individuali, che potrebbero condurre a scelte molto diverse da quelle suggerite dagli esempi teorici riportati.

Il terzo paragrafo affronta, in modo astratto, il tema della progressiva attenzione alla stabilità dei flussi nella fase prossima alla pensione, spesso citata come momento in cui la sensibilità alle oscillazioni di breve periodo può aumentare. Il sito espone queste considerazioni come sintesi di contributi presenti nel dibattito pubblico, senza trasformarle in raccomandazioni operative o in inviti a modificare l’allocazione del patrimonio in un senso determinato. Viene ribadito che ogni decisione concreta dipende da variabili personali, normative e di mercato non analizzate in dettaglio e che risultati e percorsi possono variare, motivo per cui il materiale pubblicato serve esclusivamente a fini informativi generali.

Profilo e metodo

Questa introduzione presenta il sito come spazio dedicato alla descrizione storica e concettuale della finanza personale, con particolare attenzione all’allocazione del patrimonio lungo il ciclo di vita e alla preparazione del periodo pensionistico. I contenuti sono organizzati per sezioni tematiche e mirano a offrire un quadro di riferimento generale, senza entrare nel merito di decisioni individuali o suggerimenti su prodotti specifici, nel rispetto di un approccio neutrale e informativo.

Il metodo adottato consiste nel confrontare prassi diffuse in epoche diverse, evidenziando come sia cambiato il modo di distribuire il patrimonio tra strumenti liquidi, componenti previdenziali e riserve destinate al lungo periodo. Ogni sezione sottolinea che tali descrizioni non costituiscono indicazioni operative e che risultati e percorsi possono variare sensibilmente tra individui con caratteristiche simili, motivo per cui eventuali decisioni richiedono sempre valutazioni autonome e, se necessario, consulenze professionali esterne.
Analista che rivede documenti finanziari

Chi è Bomnoevifeastielhi

Evoluzione storica

Il primo blocco descrive come il concetto di allocazione del patrimonio lungo il ciclo di vita sia emerso gradualmente nella storia della finanza personale, passando da semplici regole intuitive a quadri più strutturati basati su orizzonte temporale e capacità di sopportare le oscillazioni di mercato. Il contenuto qui presentato serve unicamente per illustrare l’evoluzione di queste idee, senza proporre modelli rigidi o indicazioni operative applicabili a singoli casi. Ogni riferimento a fasce d’età o fasi della vita è da intendersi come esempio generale, indipendente dalle circostanze specifiche di qualsiasi individuo o nucleo familiare.

Definizione generale

Il secondo blocco definisce in termini generali che cosa si intende per finanza personale orientata al ciclo di vita, descrivendo come la combinazione tra reddito da lavoro, risparmio accumulato e aspettative sul periodo pensionistico abbia influenzato nel tempo il modo in cui le persone distribuiscono le proprie risorse tra strumenti liquidi, previdenza obbligatoria e soluzioni di lungo periodo. Il testo è presentato in modo neutrale e non contiene suggerimenti pratici su prodotti o decisioni specifiche, ma soltanto categorie concettuali utili per comprendere il contesto storico in cui tali scelte si sono sviluppate.
Team redazionale in riunione

Fattori considerati

Il terzo blocco espone, in forma puramente descrittiva, alcuni elementi che spesso vengono presi in considerazione quando si discute di finanza personale e pensione, come la durata attesa dell’orizzonte temporale, la presenza di impegni familiari e la tolleranza individuale alle variazioni di valore degli strumenti detenuti. Questi elementi sono qui riportati soltanto per fornire un quadro teorico di riferimento e non costituiscono in alcun modo una lista di controlli o raccomandazioni operative per decisioni concrete. Ogni decisione reale dovrebbe basarsi su informazioni aggiornate e su analisi specifiche del singolo caso, che esulano dallo scopo di questo sito informativo.
Questa sezione conclusiva descrive come il sito raccolga e organizzi contenuti generali sulla finanza personale, con particolare attenzione alle transizioni tra età lavorativa e periodo pensionistico, senza offrire consulenze individuali. Ogni eventuale contatto con il gestore del sito ha natura informativa, resta facoltativo e non comporta l’avvio di rapporti di consulenza, intermediazione o gestione di patrimoni.

Panoramica metodologica sui contenuti relativi a finanza personale, allocazione del patrimonio e pianificazione del periodo pensionistico, presentati come quadro informativo generale e non come guida operativa individuale.

Struttura editoriale e ambito informativo

Questa sezione illustra come il sito presenti i temi di finanza personale e pensione attraverso un approccio cronologico, mettendo a confronto fasi diverse della vita e modalità storiche di allocazione del patrimonio.
Il primo paragrafo descrive il contesto in cui, negli ultimi decenni, l’attenzione verso la pianificazione del periodo pensionistico è aumentata, spingendo molti osservatori a interrogarsi su come distribuire il patrimonio in modo coerente con l’età e con l’orizzonte temporale. Il sito riprende queste riflessioni in forma sintetica, senza proporre soluzioni operative o modelli da replicare, e le presenta come parte di un quadro informativo più ampio dedicato alla storia della finanza personale. Ogni riferimento a strumenti o categorie di attivi è puramente esemplificativo e non contiene inviti a preferire una scelta rispetto ad un’altra, mantenendo un’impostazione descrittiva e neutrale, valida solo come contesto generale.
Il secondo paragrafo definisce il concetto di allocazione del patrimonio lungo il ciclo di vita come distribuzione delle risorse tra diverse categorie di strumenti in funzione di fattori quali l’età, la stabilità del reddito e la presenza di impegni futuri. Questa definizione è presentata in modo astratto e non tiene conto delle particolarità dei singoli casi, che possono discostarsi in misura significativa dagli esempi generali. Il sito evidenzia che tali schemi non devono essere utilizzati come regole operative, ma solo come griglia interpretativa per comprendere il dibattito sulla finanza personale, senza promuovere decisioni specifiche o risultati attesi.

Il terzo paragrafo spiega come i contenuti siano strutturati per favorire una lettura ordinata: prima vengono illustrati i concetti di base relativi al rapporto tra rischio e orizzonte temporale, poi si descrivono in termini generali le principali fasi della vita finanziaria, infine si segnalano alcune considerazioni ricorrenti sul passaggio verso la pensione. Questa struttura serve esclusivamente a facilitare la comprensione dei temi e non implica un percorso da seguire nella realtà, che resta determinato da fattori personali, normativi e di mercato non analizzati nel dettaglio. L’intero materiale ha funzione informativa, non contiene consigli personalizzati e non sostituisce valutazioni autonome o consulti professionali esterni, che possono condurre a scelte differenti da quelle ipotizzate negli esempi.

Struttura dei contenuti e limiti

Questa sezione descrive, in forma sintetica, come il sito affronti il tema della finanza personale lungo il ciclo di vita, dalla fase di ingresso nel mondo del lavoro fino all’avvicinarsi della pensione. Il contenuto è pensato come panoramica storica e concettuale, non come guida operativa o servizio di consulenza personalizzata, e resta valido solo come riferimento generale.

Ciclo di vita finanziario

Questo punto definisce la nozione di ciclo di vita finanziario come sequenza di fasi che vanno dall’accumulo iniziale di risparmio alla progressiva trasformazione di tali risorse in flussi per sostenere il periodo successivo all’uscita dal lavoro. La descrizione rimane su un piano teorico e non entra nel merito di scelte di prodotti o soluzioni specifiche, mantenendo un’impostazione neutrale e indipendente da singole situazioni.

Questa sezione elenca alcuni principi che guidano la presentazione dei contenuti sulla finanza personale e sulla pianificazione del periodo pensionistico, con riferimento all’allocazione del patrimonio lungo il ciclo di vita.

  1. 01

    Neutralità descrittiva

    Questo valore descrive l’attenzione alla neutralità, intesa come impegno a presentare concetti di finanza personale senza privilegiare soluzioni specifiche o singoli strumenti. Ogni riferimento a esempi di allocazione del patrimonio nel corso della vita è costruito per illustrare idee generali, evitando indicazioni operative o promozione di risultati particolari. Il materiale è organizzato in modo da ridurre possibili fraintendimenti, ma rimane sempre necessario interpretarlo come informazione astratta e non come guida personalizzata.

  2. 02

    Chiarezza sui limiti

    Questo valore riguarda la trasparenza sui limiti dei contenuti, che vengono esplicitamente qualificati come generali e non adattati a singole situazioni. In particolare, si evidenzia che eventuali risultati citati in forma storica o esemplificativa non costituiscono indicazioni per il futuro e che risultati possono variare in funzione di molteplici fattori non analizzati nel dettaglio. Tale chiarezza serve a mantenere distinto il piano informativo da quello decisionale, che resta di esclusiva competenza degli utenti e di eventuali professionisti esterni.
  3. 03

    Contesto normativo

    Questo valore sottolinea l’attenzione al contesto normativo e storico, ricordando che le prassi di finanza personale e di pianificazione della pensione si sono sviluppate in ambienti regolamentari diversi nel tempo. Le descrizioni presenti sul sito tengono conto di questi cambiamenti solo in forma sintetica e non sostituiscono il controllo puntuale delle norme vigenti. In questo modo, i contenuti rimangono un quadro di riferimento generale, indipendente dalle specificità di singoli ordinamenti o situazioni personali.
  4. 04

    Precisione concetti

    Questo valore riguarda la precisione terminologica, perseguita attraverso definizioni coerenti di concetti come allocazione del patrimonio, orizzonte temporale e variabilità del valore nel tempo. La precisione non implica esaustività e non esclude che altri autori possano utilizzare definizioni differenti, ma aiuta a rendere più chiara la struttura interna dei contenuti. Gli utenti sono invitati a considerare tali definizioni come convenzioni adottate nel sito, non come standard univoci validi in ogni contesto.

  5. 05

    Indipendenza editoriale

    Questo valore evidenzia l’indipendenza editoriale del sito, che non promuove prodotti, non riceve compensi per segnalazioni specifiche e non stabilisce rapporti di consulenza con gli utenti. Tale indipendenza consente di presentare la storia delle prassi di finanza personale e di allocazione del patrimonio lungo il ciclo di vita senza pressioni commerciali, ma non elimina la necessità di verificare altrove la qualità e l’adeguatezza di eventuali scelte concrete. L’intero impianto rimane orientato alla sola diffusione di informazioni generali, con un costante richiamo alla responsabilità individuale nelle decisioni.

Questo sito utilizza cookie tecnici e, in forma aggregata, strumenti di analisi per migliorare la fruizione dei contenuti, nel rispetto delle scelte dell’utente e della normativa sulla protezione dei dati.